AI帶動HBM需求爆發...
AI帶動HBM需求爆發,看似與LPDDR5/5X屬於不同產品線,實際上卻正在爭奪同一批珍貴的DRAM晶圓產能。三星、SK海力士與美光為搶攻AI市場,持續將先進製程與晶圓資源轉向HBM4、HBM4E,使一般DDR5、LPDDR5X等產品可分配到的產能受到壓縮。
TrendForce預估,三大記憶體廠投入HBM的DRAM晶圓比重,將從2025年底約18%、2026年底22%,一路提高至2027年底約30%;但同期HBM僅約占整體DRAM bit供應13%。換句話說,HBM吃掉的晶圓產能遠高於它所增加的實際記憶體容量,形成明顯的「產能排擠效應」。
更值得注意的是,LPDDR5X本身也因AI出現新的需求來源。輝達Vera CPU開始採用LPDDR5X SOCAMM記憶體,SK海力士更已量產192GB SOCAMM2供應Vera Rubin平台。TrendForce指出,依三星、SK海力士、美光2027年初步產能配置,輝達能取得的LPDRAM供應量僅約能滿足自身需求的六成,甚至迫使輝達調降SOCAMM單一模組的記憶體容量。問題並不是需求變差,而是LPDDR5X產能不足。
這也意味著,2027年的記憶體市場可能同時出現「HBM搶晶圓、LPDDR5X又增加AI需求」的雙重壓力。TrendForce最新研究甚至認為,HBM與一般DRAM持續競爭有限的先進製程產能,加上新廠真正大量貢獻供給仍要等到2028年前後,2027年DRAM整體供需仍將維持緊張。
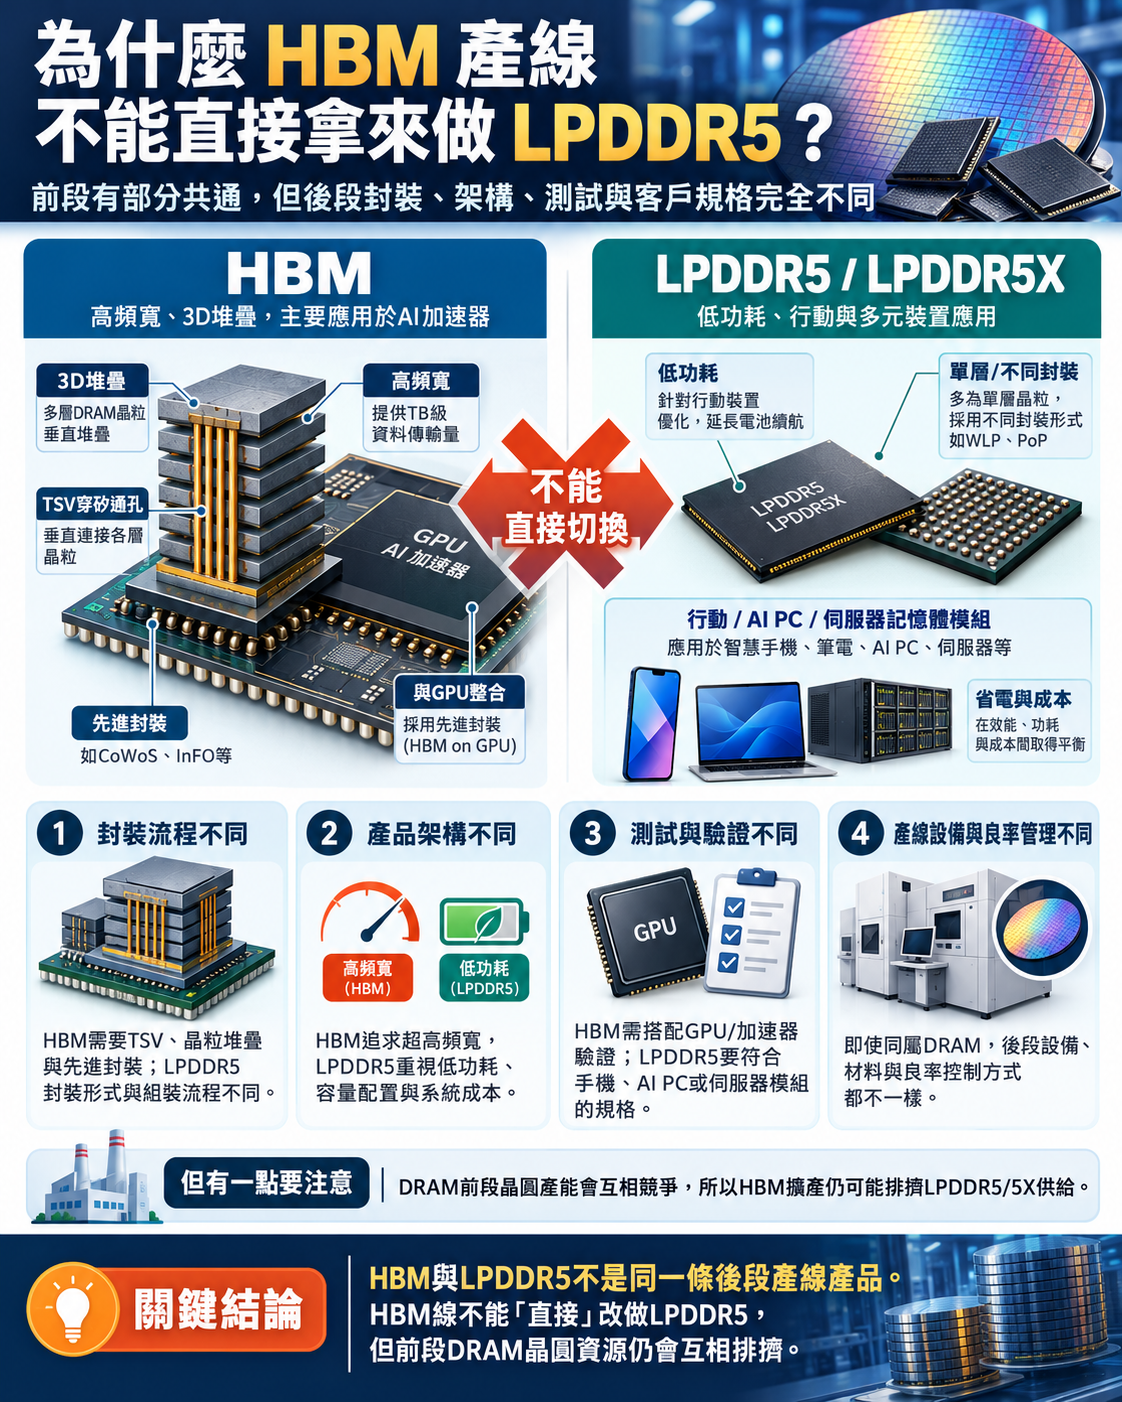
▲HBM與LPDDR5/5X產線差異
產能被HBM吃掉 誰最可能受惠?
第一波直接受惠者仍是三星、SK海力士與美光。三家公司同時掌握HBM與LPDDR5X供應,在兩種產品都缺貨的情況下,不僅可以將有限產能配置到報酬率較佳的產品,也握有更強的報價主導權。
但對台股而言,真正值得觀察的是第二供應來源能否趁缺口切入,而南亞科就是其中最具想像空間的一家公司。
南亞科目前正在推進第三代10奈米級DRAM製程,2026年目標包括16Gb DDR5達到出貨驗證標準,同時已有LPDDR5/5X產品布局。若三星、SK海力士與美光大量產能持續被HBM占用,而AI伺服器對LPDDR5X需求又持續增加,客戶尋找更多合格供應商的意願勢必提高,這正是南亞科切入高階低功耗DRAM市場的機會窗口。
中國長鑫存儲同樣可能承接部分LPDDR5X供給缺口,不過長鑫產能快速擴充也是南亞科最大的競爭變數。一旦中國LPDDR5X大量進入市場,原本因HBM排擠形成的價格紅利,就可能被新增供給部分抵銷。
至於威剛、十銓、宜鼎等記憶體模組廠,則屬於「需求受惠、成本也可能上升」的雙面刃。LPDDR5X滲透率提高可擴大高階模組市場,但若DRAM顆粒持續缺貨漲價,又無法順利將成本轉嫁給客戶,毛利率反而可能受到擠壓,因此不能單純視為LPDDR5X缺貨的直接受惠者。
優群則是另一條不同的受惠路徑。其SOCAMM2連接器與AI伺服器LPDDR5X模組架構高度相關,因此受惠關鍵並不是「DRAM漲價」,而是SOCAMM在AI伺服器中的滲透率提升。只要Vera Rubin及後續平台持續擴大SOCAMM應用,連接器需求便有機會跟著成長。
因此,HBM排擠效應真正值得觀察的受惠順序,可以分成三類:第一層是掌握HBM與LPDDR5X產能的三星、SK海力士、美光;第二層是有機會填補LPDDR5X供給缺口的南亞科與長鑫;第三層才是SOCAMM連接器與記憶體模組供應鏈。
對南亞科而言,真正的轉折點不是「LPDDR5X缺貨」這四個字,而是能不能趕在這個供給缺口仍存在時,完成產品驗證並進入量產。如果2027年HBM吃掉更多DRAM晶圓,而南亞科LPDDR5/5X又恰好完成驗證,這波產能排擠反而可能成為南亞科從傳統DRAM跨進AI記憶體市場的重要窗口。
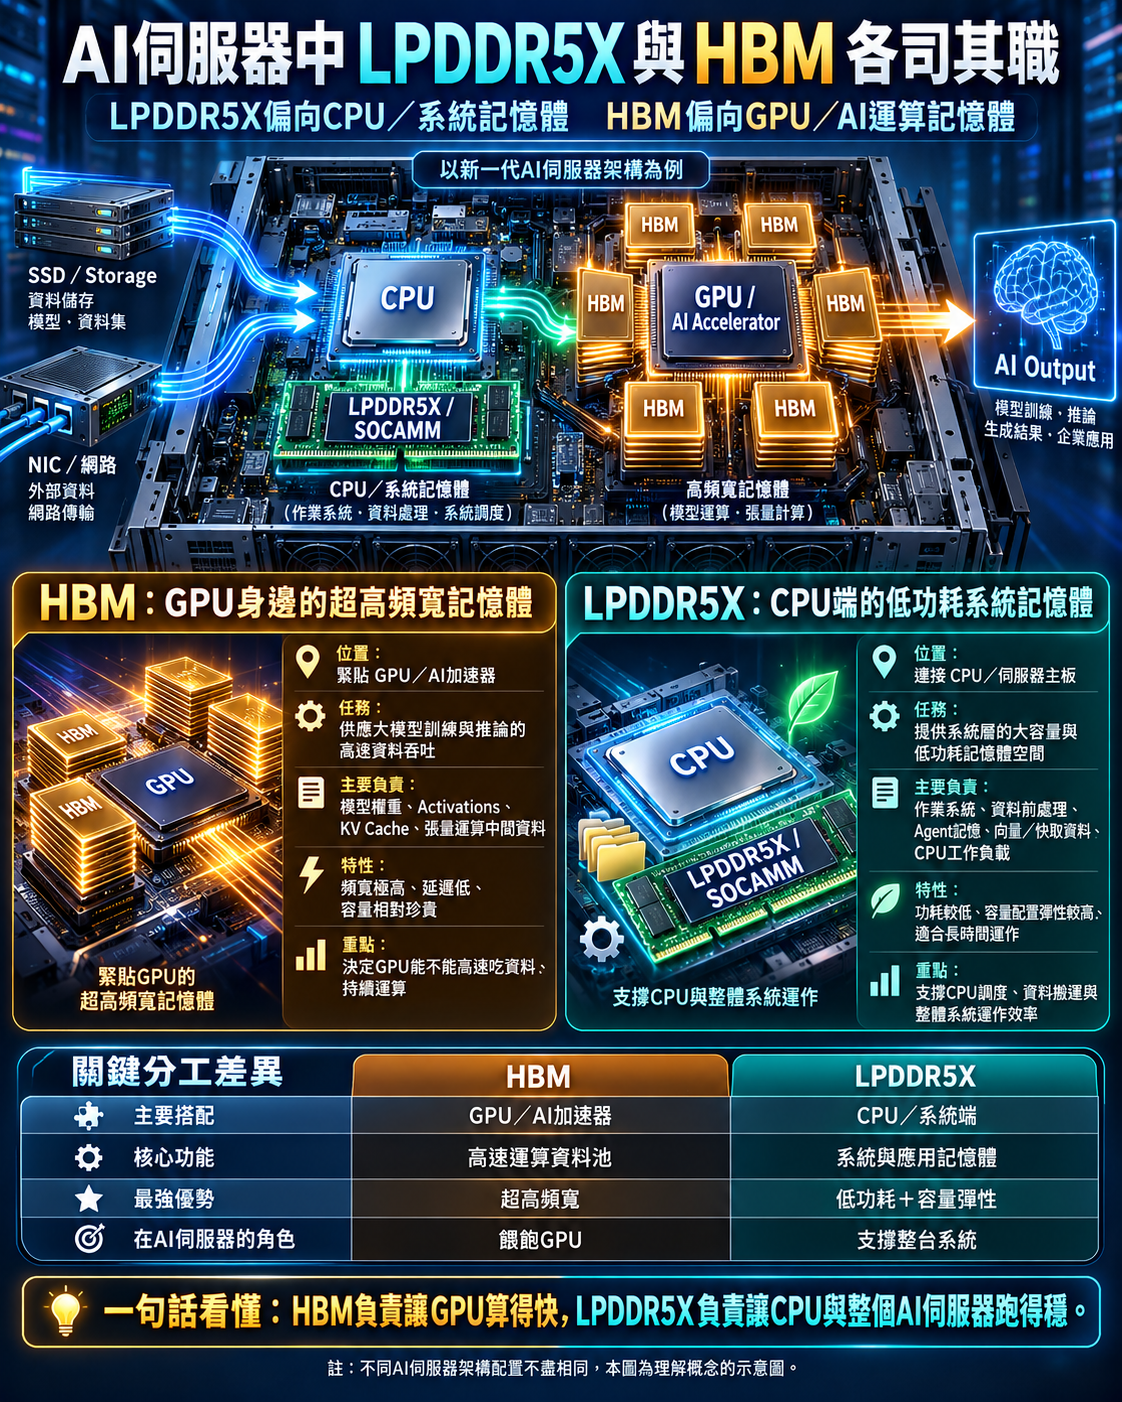
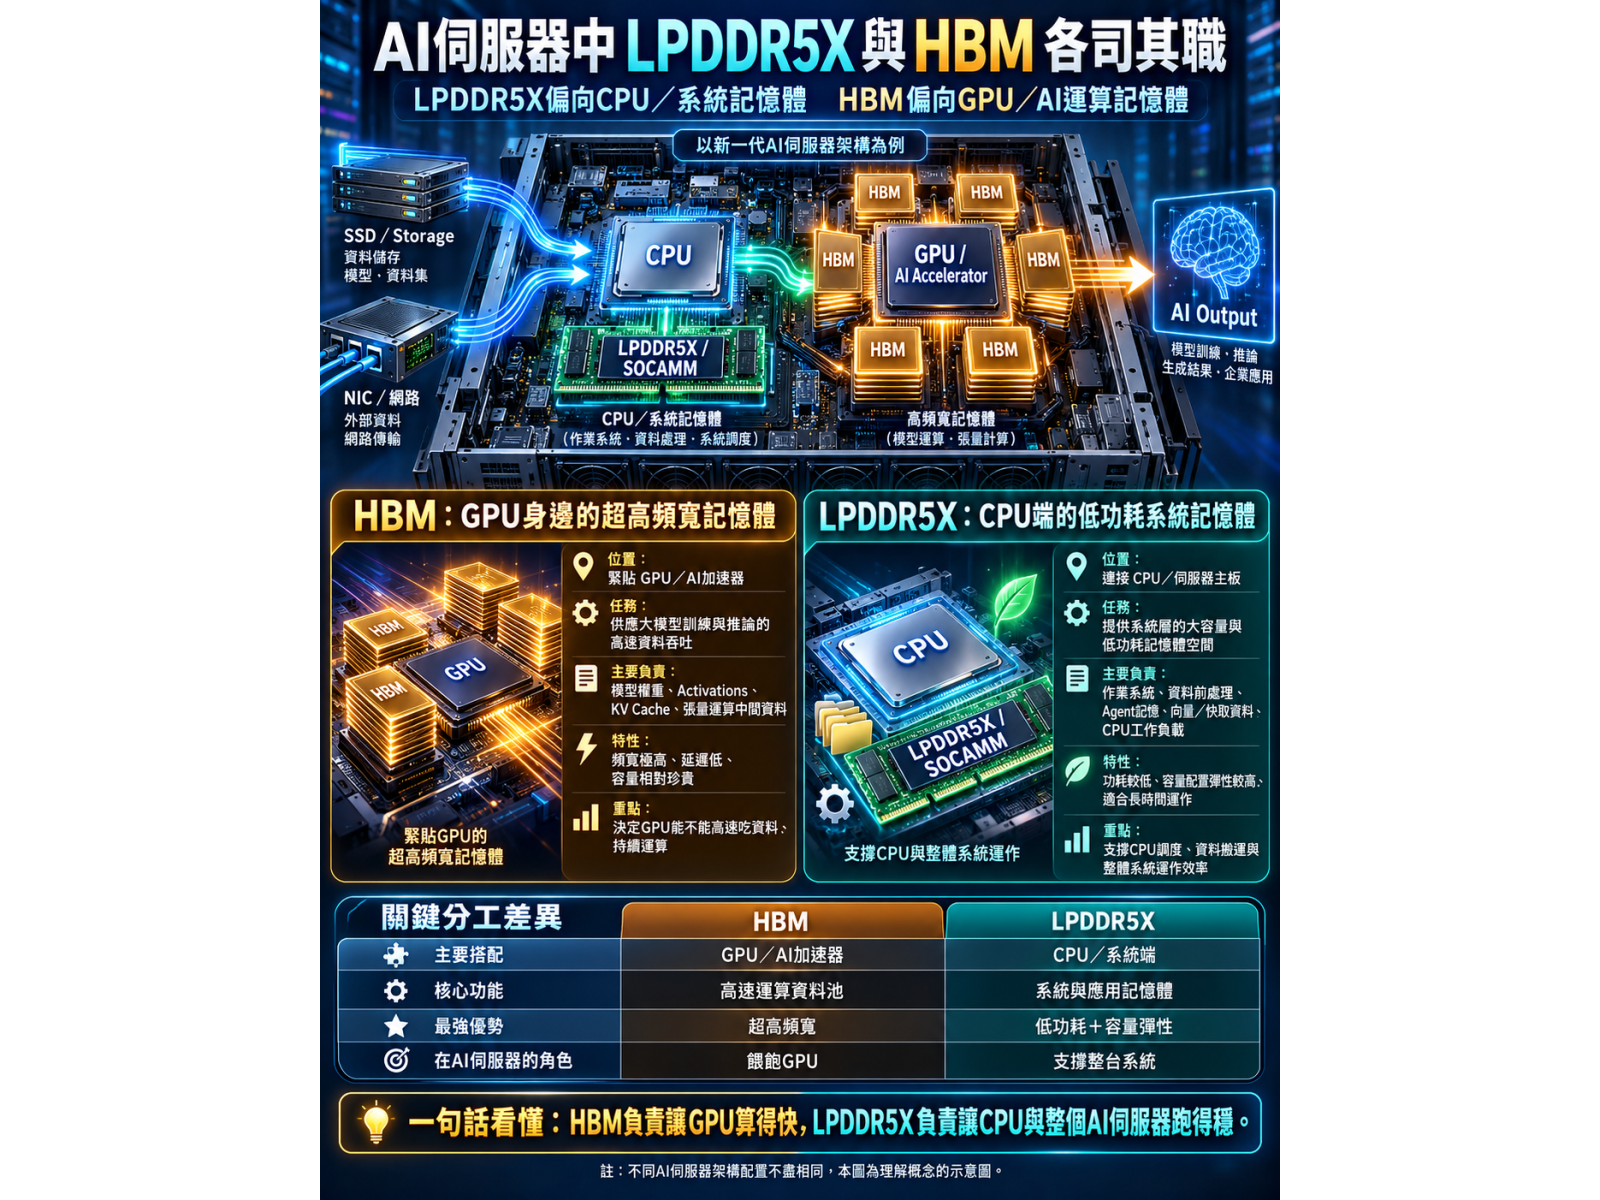
▲HBM與LPDDR5/5X在AI伺服器裡的分工