隨著醫療技術進步...

隨著醫療技術進步,國人平均壽命越來越長,根據內政部統計,國人平均餘命從1995年健保開辦以來74.95歲,成長至2022年的79.84歲,同時,根據統計,國人「健康平均餘命」和「平均餘命」相差8年,高齡者臥床需仰賴他人照顧的「不健康餘命」也長達8年,從數據顯示,國人平均餘命越來越長,但活得老不見得活得好。
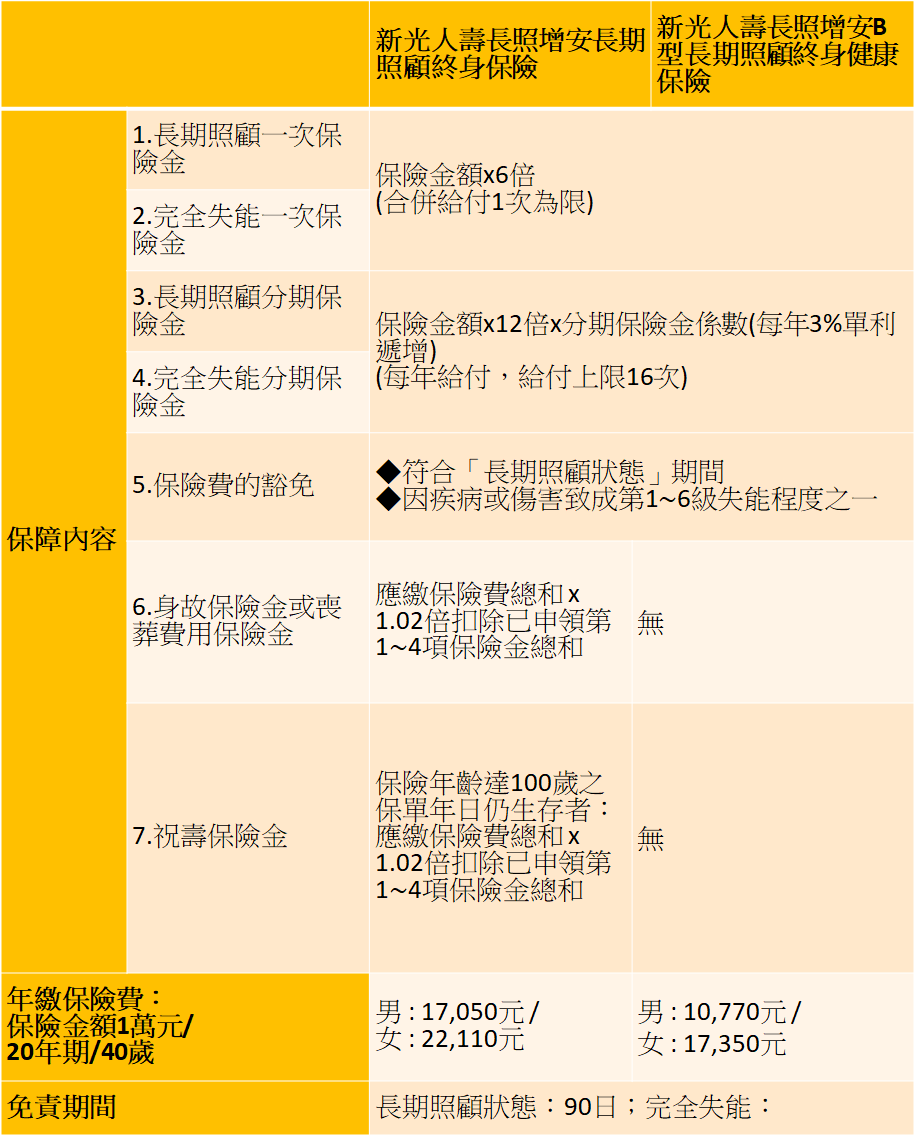
從數據顯示,長照風險已逐漸威脅著你我的人生,不想成為長照受難者,就要懂得做好分散長照風險的準備,善用保險轉嫁長照風險。新光人壽因應高齡社會化的長照風險以及通膨時代,新推出具有「增額」機制的長照險「新光人壽長照增安長期照顧終身保險」及「新光人壽長照增安B型長期照顧終身健康保險」。兩張保單主要差別在於保本與否,也就是有無壽險保障。「新光人壽長照增安長期照顧終身保險」有提供身故保險金或與祝壽保險金等壽險保障,保費雖然相對較貴,但若是身故前未曾發生長照及完全失能,或是已申領的保險金低於應繳保險費總和的1.02倍時,保戶可以留下身故保險金給家人,適合想留愛照顧家庭的族群;「新光人壽長照增安B型長期照顧終身健康保險」則無壽險保障,保費較便宜,適合預算有限者以及沒有遺族照顧需求的族群,先以較低的預算,做好基本的長照防護網。
新光人壽表示,選擇長期照顧保險,要從投保年齡、保險涵蓋範圍、給付方式、及給付總額等幾個面向去考量,最好在長照或失能事故發生時 提供保險費豁免,讓保障可以持續。
以保障期間來區分,長照險主要有一年期、定期型及終身型。其次,再以保障內容是否包含壽險身故給付,可以分為保本型與消費型,該如何選擇呢?可以掌握以下三大訣竅:
一、 先求有再求好:手頭不寬裕者,可以選擇一年期或定期型長照險,保費比終身險便宜許多,或者保額先不用太高,先求「有」再求「好」,等到日後經濟狀況漸入佳境,再轉為購買終身險或是增購保額,讓長照保障更為堅實。
二、 視人生階段而定:不同人生階段,家庭責任大不同,青年是一人飽全家飽;壯年則須擔負照顧老小的重責大任;熟齡時家庭責任已逐漸減輕,照顧自己最重要;故選購長照險可以根據人生階段而定,例如壯年族群可以優選兼具壽險及長照保障的保本型長照險,照顧自己也能照顧家人,青年或橘色世代則可以考慮消費型長照險,安排好自己的照護大事,別成為家人的負擔。
三、 長照品質的期待:需要多少保額才夠呢?端賴每個人對於長照品質的期待,保額高,可支配的金額較充足,可以選擇較舒適的照護方式提升照顧品質,例如分期金每月3萬元,入住安養機構恐怕還需要自掏腰包,每月6萬元以上即可選擇聘請看護在宅安養;又如若能領到百萬元的一次金,就能添購功能較多元、材質較佳的輪椅、病床等醫療設備,或是將住家改造成無障礙空間。因此,想擁有優質的醫療照護,需要預先規劃足額的保險保障,但仍需與個人保費負擔能力做通盤考量,才能讓保險成為可長可久的安心依靠。