隨著AI技術的快速發展,全球創投資金正大幅轉向硬體領域,特別是半導體與機器人等深科技新創公司。今年以來,矽谷已投入數百億美元,反映市場認知到AI應用對實體硬體基礎設施的迫切需求,這對全球半導體及機器人產業鏈帶來深遠影響。
隨著人工智慧(AI)技術快速發展,全球創投(VC)資金正掀起一股「硬體回歸」熱潮。根據《Crypto Briefing》報導,矽谷的創投機構將數十億美元投入至半導體、機器人等深科技(deep tech,指需要長期研發、資本密集的高門檻前沿技術)新創公司,這些領域被視為AI未來發展不可或缺的基礎建設。
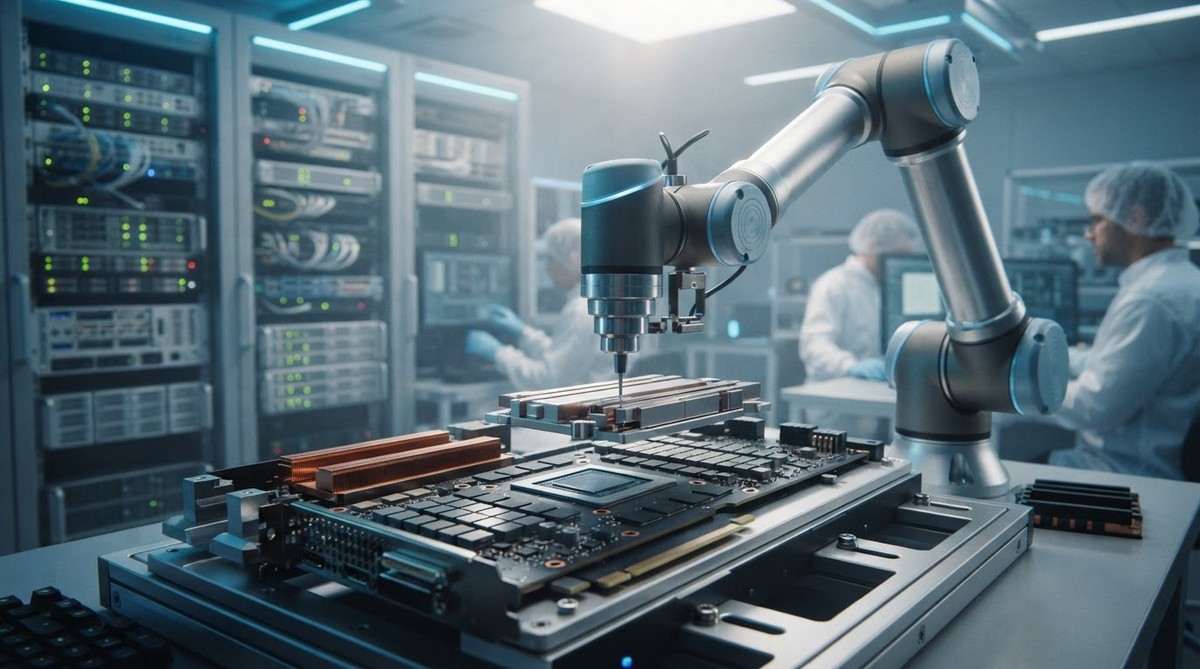
今年以來,硬體公司在美國創投總資金分配中已佔近三分之一。推動這波趨勢的關鍵因素包括大型語言模型(LLM)的訓練與運作,需要龐大的算力,因此對先進晶片與資料中心硬體的需求劇增。此外,AI在終端設備進行推理,也就是AI與機器人、自動駕駛等實體世界互動的環節,更需要專用晶片、感測器與機械零件,這些都無法單純透過軟體解決。
疫情期間爆發的半導體短缺危機,也凸顯科技產業對海外少數晶圓廠的高度依賴,加速了投資重心轉向硬體製造。這類硬體新創公司通常具備資本密集、開發週期長且失敗率高的特性,導致其交易規模較大。傳統的種子輪創投公司已開始與策略性企業投資者、主權財富基金及國防相關背景的投資者合作,這些投資者更理解硬體開發的漫長時程。
機器人與實體AI領域的資金成長尤其顯著。全球對機器人與實體AI的投資從2019年的約40億美元,激增至2025年的260億美元。2026年第一季,該領域新創公司共完成492筆交易,募得163億美元;第二季則有450筆交易,募得186億美元。截至2026年中,該領域已吸引超過230億美元資金,若此投資速度持續,矽谷銀行(SVB)的報告預計全年對硬體公司的創投投資總額將高達1200億美元。
知名創投公司安德里森·霍羅威茨(Andreessen Horowitz)已在2026年8月成立一檔專注於晶片與機器人基礎設施的基金「Machine Age」,規模達11億美元。機器人基準測試公司Robocurve也在今年9月獲得1000萬美元的種子輪募資。
此趨勢對以半導體產業聞名全球的台灣而言,既是挑戰也是機會。隨著AI硬體需求飆升,台灣晶圓代工與先進封裝技術的領導地位將更受矚目,可望從中受益;同時,台灣業者在機器人與自動化領域的投入,也可望在全球這波硬體投資浪潮中尋求新的發展空間。