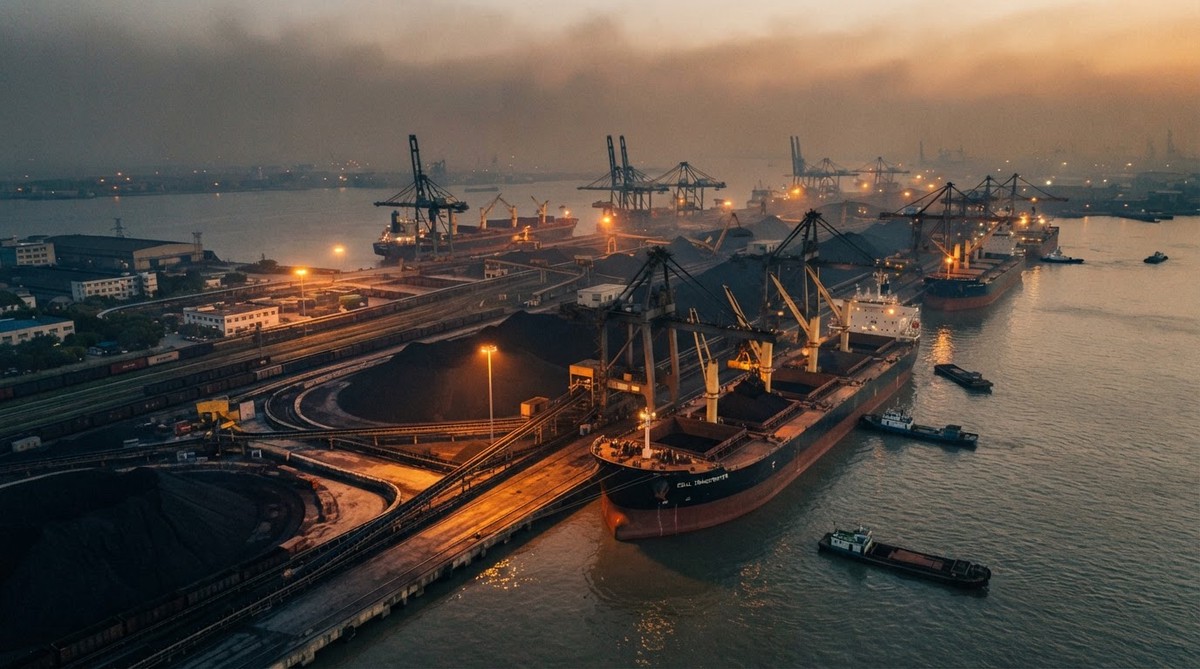
能源協會指出,亞洲國家在 2025 年消耗了全球逾八成的煤炭,其中中國、印度、印尼和越南等國,因經濟快速發展、製造業擴張和電力需求激增,高度仰賴煤炭發電,這使得全球在減碳上面臨嚴峻挑戰。
根據能源協會(Energy Institute)最新的報告指出,亞洲國家在電力生產中對煤炭的依賴程度居高不下,佔全球煤炭消費的絕大部分。尤其在 2025 年,亞洲地區的煤炭消費量佔全球總量的 83%,顯示其在能源結構中的重要性。
中國與印度的龐大需求
中國是全球最大的煤炭消費國,每年煤炭使用量約是美國的 11 倍。2025 年,中國生產了 46.6 億公噸煤炭,佔全球總產量的 51.5%,且其電力有 54% 來自煤炭發電,總發電量達到 1,285 吉瓦(gigawatts),幾乎等同於美國所有發電來源的總和。中國不僅國內自產,也是全球最大的煤炭進口國,佔全球近 30% 的進口量。此外,中國正大力發展煤轉氣產業,計畫在 2030 年前將煤轉氣產能提升三倍至 280 億立方公尺。
印度則是全球第二大煤炭用戶,2025 年發電量的 71% 仰賴煤炭。印度同樣兼具煤炭生產國和進口國的角色,2025 年開採了 10.85 億公噸煤炭,並計畫在 2025 至 2026 會計年度將國內產量增至 11.5 億公噸。自 2000 年代以來,印度電力普及率已從 60% 增至 99.5%,電力需求不斷增長以支持經濟發展和應對熱浪。
東南亞製造業推升煤炭用量
東南亞地區亦是煤炭的主要消費區。印尼在 2025 年有 61% 的電力來自煤炭,同時也是全球最大的煤炭出口國,供應全球約 30% 的煤炭出口量。印尼正利用其豐富的煤炭資源,擴大鋁生產,目標在 2030 年將鋁產量從 2025 年的 100 萬公噸提升至 1,450 萬公噸,並為此規劃了 32 座專門供電的離網燃煤電廠。
越南因成為製造業重鎮,過去十年電力需求每年增長超過 7%,其 2025 年的電力有 48% 來自煤炭。為滿足不斷增長的電力需求,越南允許國內煤礦公司將產量提高,較現有配額多出 15%。今年 1 月至 5 月,越南的煤炭進口量成長 4.7% 至 3,290 萬公噸,主要來自印尼和澳洲。越南與美國擁有全球最大的貿易順差,廉價且充足的勞動力和能源吸引了許多製造業者前往設廠。
全球減碳目標面臨挑戰
煤炭發電在全球能源結構中扮演重要角色 ,特別是亞洲國家,經濟成長與製造業擴張導致對低成本煤炭的依賴加深。這使得亞洲地區在能源轉型和減碳方面面臨巨大挑戰,與全球國際能源政策與環保目標 (旨在減少溫室氣體排放以應對氣候變遷的全球性策略與約定)的趨勢形成明顯的矛盾。在中國、印度、印尼和越南這四個亞洲主要國家中,煤炭發電佔比介於 48% 至 71% 之間,短期內仍難以擺脫對煤炭的依賴。