全球半導體設備龍頭艾司摩爾 (ASML) 近期股價表現超越大盤,雖然過去一個月股價略有回調,但分析師對其未來財報展望樂觀,預期每股盈餘與營收將大幅成長,凸顯其在半導體產業的關鍵地位與強勁基本面。
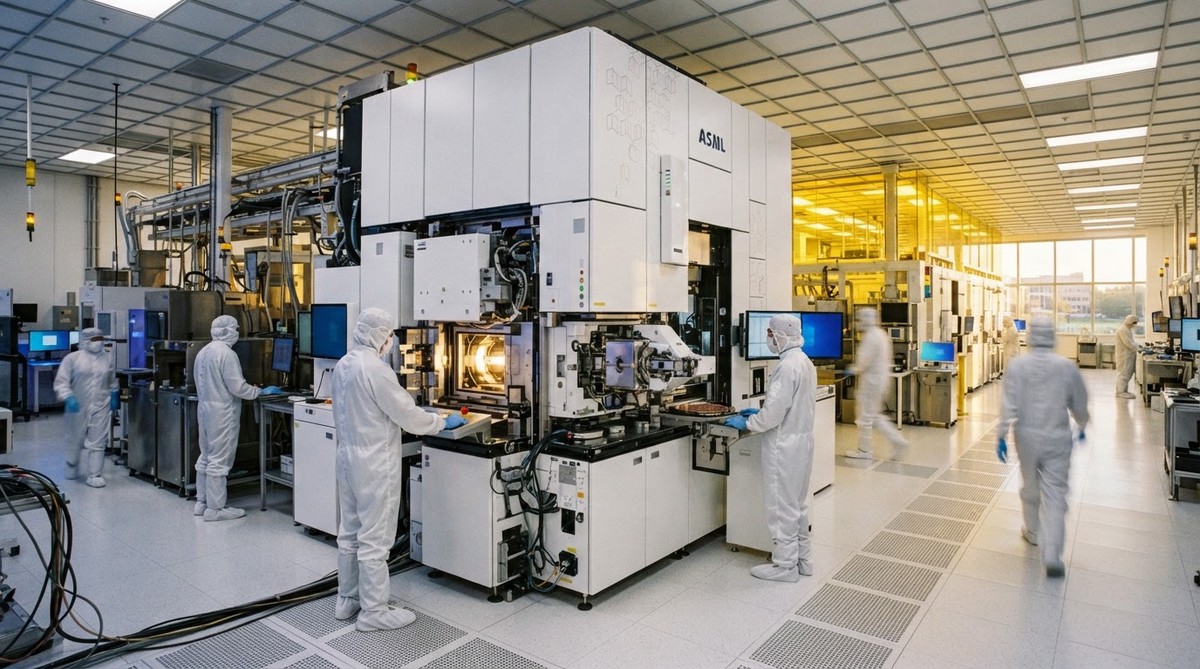
全球半導體微影設備龍頭艾司摩爾 (ASML),其在半導體供應鏈中扮演關鍵角色,特別是為台灣等地區的半導體製造商提供不可或缺的設備。根據《Yahoo Finance》報導,艾司摩爾股價在最新交易日表現亮眼,儘管過去一個月有所回調,但分析師對其未來營運表現抱持高度期待,預期獲利將有顯著成長。
截至週一收盤,艾司摩爾股價上漲 1.87%,達到 1,711.32 美元。此表現優於標普500 (S&P 500) 同期 1.49% 的漲幅,以及道瓊工業平均指數 (Dow) 的 0.71% 漲幅。那斯達克 (Nasdaq) 指數同日也上揚 2.26%。
然而,回顧過去一個月,艾司摩爾股價下跌 4.75%,遜於同期電腦與科技類股 2.97% 的漲幅。儘管近期有所波動,分析師對艾司摩爾的未來營運展望仍相當樂觀。Zacks Consensus Estimates 預計艾司摩爾將在 2026 年 10 月 14 日公布的財報中,每股盈餘 (EPS,即公司每一股賺多少錢) 將達到 12.54 美元,年增率高達 95.63%。
營收預計將達到 131.8 億美元,較去年同期成長 49.99%。針對年度表現,Zacks Consensus Estimates 預期艾司摩爾的年度每股盈餘將達 44.11 美元,年增 57.82%;年度營收則預估為 502.6 億美元,年增 35.95%。分析師指出,正面的財測預期調整通常是企業前景看好的跡象。
從估值來看,艾司摩爾的預期本益比 (Forward P/E,衡量股價相對於未來一年預期獲利的倍數) 為 38.09,高於其所屬產業平均的 30.75。儘管 Zacks Consensus EPS 估計值在過去 30 天內略微下調 1.67%,但艾司摩爾目前仍維持 Zacks Rank #3 (Hold) 的評級,其 PEG 比例也與產業平均水平持平,為 0.85。